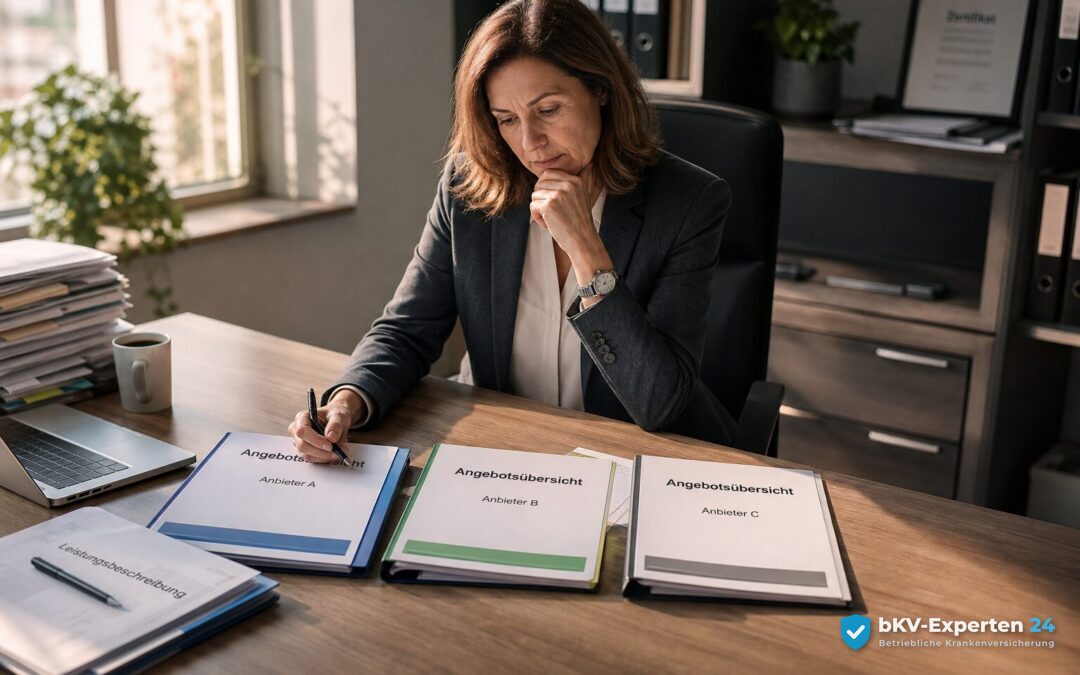
Es ist Dienstagnachmittag, und auf dem Schreibtisch von Sandra Klemm, Personalleiterin eines mittelständischen Maschinenbauunternehmens mit 180 Mitarbeitenden, stapeln sich drei Angebotsmappen. Alle drei versprechen im Kern dasselbe: eine betriebliche Krankenversicherung, die Mitarbeitende glücklich macht und im Kampf um Fachkräfte den entscheidenden Unterschied ausmacht. Die Zahlen auf den ersten Seiten sehen fast identisch aus, die Beitragshöhen liegen nah beieinander, und doch spürt Klemm, dass sich hinter den freundlichen Broschüren völlig unterschiedliche Realitäten verbergen. Sie hat in den letzten Wochen mit drei Vertretern gesprochen, alle waren kompetent, alle klangen überzeugend. Und trotzdem weiß sie: Sollte sie sich falsch entscheiden, wird nicht sie es ausbaden müssen, sondern jeder einzelne Mitarbeitende, der in einem Jahr enttäuscht vor ihrem Schreibtisch steht, weil eine Leistung nicht erstattet wurde, die er sich anders vorgestellt hatte.
Diese Situation ist keine Ausnahme, sondern in deutschen Personalabteilungen mittlerweile Alltag. Die betriebliche Krankenversicherung hat sich vom Nischenprodukt zum festen Bestandteil moderner Benefit-Pakete entwickelt, und mit der steigenden Nachfrage ist auch die Zahl der Anbieter gewachsen. Was auf den ersten Blick nach einem komfortablen Angebotsüberfluss aussieht, wird für viele Personalverantwortliche schnell zur Belastung. Denn die Tarife unterscheiden sich nicht nur in Details, sondern in ihrer gesamten Konstruktion, und wer nur auf den Beitragssatz pro Kopf schaut, übersieht oft die Punkte, die später im Ernstfall wirklich zählen. Ein Vergleich lohnt sich also nicht deshalb, weil es Pflicht wäre, sondern weil die Unterschiede real sind und sich direkt auf die Zufriedenheit der Belegschaft auswirken.
bKV Anbieter vergleichen: Leistungsstruktur im Fokus
Der erste Punkt, an dem sich die Spreu vom Weizen trennt, ist die Leistungsstruktur selbst. Viele Anbieter werben mit pauschalen Jahresbudgets, aus denen Zahnbehandlungen, Vorsorgeuntersuchungen, Sehhilfen oder alternative Heilmethoden bezahlt werden können. Das klingt zunächst simpel und großzügig, doch entscheidend ist, wie dieses Budget im Detail aufgeteilt ist und welche Deckelungen für einzelne Leistungsbereiche gelten. Ein Budget von 900 Euro pro Jahr nützt wenig, wenn die Erstattung für Zahnersatz bei 300 Euro gedeckelt ist und ausgerechnet die Mitarbeitenden mit dem größten Bedarf leer ausgehen.
Personalabteilungen sollten sich deshalb nicht mit den Werbeaussagen der Anbieter zufriedengeben, sondern die tatsächlichen Leistungsverzeichnisse anfordern und mit realistischen Anwendungsfällen durchspielen. Was passiert, wenn ein Mitarbeiter eine Gleitsichtbrille braucht? Wie sieht es mit Heilpraktikerkosten aus, die in manchen Belegschaften eine erstaunlich hohe Nachfrage erzeugen? Solche konkreten Fragen bringen mehr Klarheit als jede Hochglanzbroschüre.
Administrative Abwicklung und Nutzererfahrung
Ein weiterer Aspekt, der in der Praxis häufig unterschätzt wird, ist die administrative Abwicklung im Arbeitsalltag. Wie einfach lässt sich ein neuer Mitarbeitender anmelden, wie unkompliziert funktioniert die Kommunikation bei Vertragsänderungen, und vor allem: Wie erleben die Mitarbeitenden selbst den Prozess der Kostenerstattung? Ein Tarif mag auf dem Papier hervorragende Leistungen bieten, wird aber zur Frustquelle, wenn Rechnungen postalisch eingereicht werden müssen, die Bearbeitungszeiten sich über Wochen hinziehen oder der Kundenservice schwer erreichbar ist.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: bKV Sehhilfen: Brille und Kontaktlinsen über das Budget abrechnen.
Digitale Anbieter, die eine App oder ein Onlineportal für die Einreichung von Belegen anbieten, verschaffen sowohl der Personalabteilung als auch den Beschäftigten spürbare Erleichterung. Klemm hat genau das bei ihrem Vergleich als einen der wichtigsten Unterschiede erkannt: Zwei der drei Anbieter setzten noch auf papierbasierte Prozesse mit langen Bearbeitungszeiten, nur einer bot eine moderne, mobile Lösung, bei der Belege fotografiert und direkt hochgeladen werden konnten.
Dieser scheinbar technische Unterschied entscheidet in der gelebten Praxis oft darüber, ob ein Benefit als echte Wertschätzung wahrgenommen wird oder als bürokratisches Ärgernis in Erinnerung bleibt.
Kalkulierbarkeit der Kosten
Nicht zuletzt spielt die langfristige Kalkulierbarkeit der Kosten eine erhebliche Rolle, gerade in Zeiten, in denen Unternehmen ohnehin unter Kostendruck stehen. Manche Anbieter locken mit niedrigen Einstiegsbeiträgen, die sich jedoch nach ein oder zwei Jahren spürbar erhöhen, sobald die anfängliche Kalkulationsphase ausläuft. Andere bieten stabilere, langfristig kalkulierte Tarife an, die zwar im ersten Jahr etwas teurer erscheinen mögen, dafür aber verlässlicher planbar sind.
Für Personalabteilungen, die das Budget für Mitarbeiter-Benefits über mehrere Jahre hinweg planen müssen, ist diese Verlässlichkeit oft wichtiger als ein vermeintlich günstiger Einstiegspreis. Es lohnt sich, die Anbieter gezielt nach ihrer Beitragsentwicklung in den letzten Jahren zu befragen und sich nicht nur auf die aktuellen Angebotszahlen zu verlassen.
Auch die Frage, was bei Kündigung durch das Unternehmen oder bei Ausscheiden einzelner Mitarbeitender passiert, gehört in jedes Vergleichsgespräch, denn hier zeigen sich mitunter unangenehme Überraschungen in Form von Nachzahlungen oder komplizierten Übergangsregelungen.
Passend dazu haben wir einen weiteren Beitrag zum Thema: bKV Budgettarif oder Bausteintarif: Welches Modell passt zum Betrieb?.
Am Ende ihres Vergleichsprozesses hat Sandra Klemm sich nicht für den Anbieter mit dem niedrigsten Beitragssatz entschieden, sondern für jenen, der bei allen genannten Punkten transparente und nachvollziehbare Antworten liefern konnte. Die Entscheidung fiel ihr leichter, als sie aufhörte, die Angebote nur nebeneinanderzulegen, und stattdessen begann, konkrete Alltagsszenarien durchzuspielen und kritische Rückfragen zu stellen.
Für Personalabteilungen, die vor einer ähnlichen Entscheidung stehen, liegt genau darin der wertvolle Schlüssel zur Auswahl des richtigen bKV Anbieters.
Häufig gestellte Fragen
Was ist eine betriebliche Krankenversicherung (bKV)?
Eine betriebliche Krankenversicherung ist eine Zusatzversicherung, die Arbeitgeber ihren Mitarbeitenden anbieten, um Gesundheitsleistungen zu verbessern.
Warum ist der Vergleich von bKV-Anbietern wichtig?
Der Vergleich ist wichtig, um die besten Leistungen und Konditionen zu finden, die die Zufriedenheit der Mitarbeitenden erhöhen.
Welche Faktoren sollten beim Vergleich beachtet werden?
Wichtige Faktoren sind die Leistungsstruktur, die administrative Abwicklung und die langfristige Kalkulierbarkeit der Kosten.
Wie beeinflusst die bKV die Mitarbeiterbindung?
Eine gute bKV kann die Mitarbeiterbindung stärken, indem sie Wertschätzung und Fürsorge signalisiert und die Gesundheitsversorgung verbessert.
Was sind häufige Fehler beim Vergleich von bKV-Anbietern?
Häufige Fehler sind das Ignorieren von Details in den Leistungsbeschreibungen und das alleinige Fokussieren auf den Preis.
Zu diesem Beitrag: Erstellt am 01.10.2026. Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz erstellt und kann Fehler enthalten. Seit der Erstellung können sich Angaben geändert haben, etwa zu Preisen, Förderprogrammen, Fristen und rechtlichen Regelungen. Maßgeblich sind die aktuellen Angaben der jeweils zuständigen Stelle.