Budgeterhöhung bei BKV-Budgettarifen: Wenn das Jahresbudget im Folgejahr automatisch wächst
Wer sich für einen Budgettarif in der betrieblichen Krankenversicherung entscheidet, kennt das Prinzip: Ein fester Jahresbetrag steht zur Verfügung, um Gesundheitsleistungen wie Zahnbehandlungen, Brillen oder Vorsorgeuntersuchungen zu bezahlen. Was viele nicht wissen: Bei einigen Tarifen am Markt ist dieses Budget nicht in Stein gemeißelt. Es kann im Folgejahr automatisch steigen – allerdings nach ganz unterschiedlichen Logiken. Für Unternehmen und Arbeitnehmer lohnt sich deshalb ein genauerer Blick auf die Mechanismen hinter der Budgeterhöhung.
Zwei gegensätzliche Ansätze, ein gemeinsames Ziel
Derzeit bieten vier Tarife auf dem deutschen Markt eine automatische Budgeterhöhung an. Was auf den ersten Blick einheitlich klingt, folgt in der Praxis zwei völlig gegensätzlichen Philosophien: Die einen belohnen Nichtnutzung, die anderen belohnen vollständige Ausschöpfung. Beide Ansätze haben ihre Berechtigung – je nachdem, welches Nutzungsverhalten und welche Zielgruppe im Fokus stehen.
Belohnung für Nichtnutzung: Der Leistungsfreiheitsbonus
Drei Anbieter setzen auf das Prinzip des sogenannten Leistungsfreiheitsbonus. Wer in einem vollen Kalenderjahr keine Leistungen einreicht, wird im Folgejahr mit einem höheren Budget belohnt.
Allianz MeineGesundheit geht dabei besonders großzügig vor: Reicht ein Versicherter ein volles Kalenderjahr lang keine einzige Leistung ein, verdoppelt sich das vereinbarte Jahresbudget im darauffolgenden Jahr schlicht und einfach. Bei den verfügbaren Budgetstufen zwischen 300 und 1.500 Euro kann das einen erheblichen Unterschied machen – aus 600 Euro werden 1.200 Euro, aus 1.500 Euro werden 3.000 Euro.
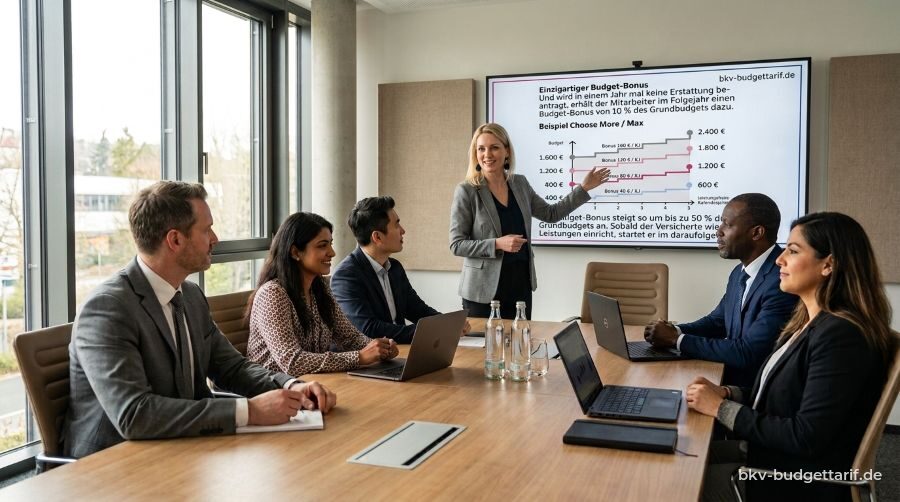
Continentale ConCEPT Choose wählt einen etwas graduelleren Weg: Pro leistungsfreiem Kalenderjahr wächst das Budget um zehn Prozent des Grundbudgets an. Über bis zu fünf Jahre hinweg summiert sich das auf ein maximales Plus von 50 Prozent. Wer also mit einem Grundbudget von 1.200 Euro startet und fünf Jahre lang konsequent keine Leistungen einreicht, verfügt am Ende über 1.800 Euro jährlich. Die Bedingung ist dabei streng: Es muss sich um ein volles, ununterbrochenes Jahr ohne Leistungsinanspruchnahme in sämtlichen Leistungsbereichen handeln.
HanseMerkur bietet mit dem Zusatzbaustein Budget+1 eine optionale Erweiterung zum bestehenden BKB-Tarif an – für einen überschaubaren Mehrbeitrag von rund einem Euro im Monat. Nach einem leistungsfreien Jahr steigt das Budget um 25 Prozent, nach zwei leistungsfreien Jahren um 50 Prozent. Allerdings greift hier eine Rückfallregelung: Sobald das Budget in einem Jahr genutzt wird, sinkt es im Folgejahr wieder auf den ursprünglichen Ausgangswert zurück. Im Standard-BKB ohne diese Zusatzoption findet keine Budgeterhöhung statt.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: bKV-Plattform.
Belohnung für volle Ausschöpfung: Die umgekehrte Logik
Die Hallesche FEELfree:up verfolgt einen konzeptionell anderen Ansatz und belohnt nicht die Zurückhaltung, sondern die konsequente Nutzung. Wer sein Jahresbudget vollständig ausschöpft, erhält im Folgejahr automatisch 50 Euro mehr – und das bis zu vier Jahre in Folge, sodass sich das Budget kumuliert um bis zu 200 Euro erhöhen kann. Aus einem Ausgangsbudget von 900 Euro werden auf diesem Weg bis zu 1.100 Euro.
In der Plus-Variante des Tarifs kommt noch eine weitere Besonderheit hinzu: Nach einem Arbeitsunfall mit stationärem Krankenhausaufenthalt verdoppelt sich das Budget im Folgejahr einmalig. Das ist vor allem für Unternehmen mit einem erhöhten Unfallrisiko ein relevantes Argument.
Diese umgekehrte Logik richtet sich an Versicherte, die das Budget aktiv nutzen möchten und nicht durch Nichtnutzung „sparen” wollen oder können – etwa weil regelmäßiger Behandlungsbedarf besteht.
Was bedeutet das für die Tarifwahl?
Die Unterschiede sind nicht nur technischer Natur – sie spiegeln unterschiedliche Zielgruppen und Nutzungsprofile wider. Für jüngere, gesunde Mitarbeiter mit geringem Leistungsbedarf kann ein Tarif mit Leistungsfreiheitsbonus langfristig sehr attraktiv sein. Wer hingegen regelmäßig zum Zahnarzt geht, eine Brille trägt oder Vorsorgeuntersuchungen konsequent wahrnimmt, profitiert möglicherweise eher von einem Modell, das volle Ausschöpfung honoriert.
Hinzu kommt, dass die Bedingungen für eine Budgeterhöhung im Detail erheblich variieren: Gilt die Leistungsfreiheit für alle Bereiche gleichzeitig? Fällt das erhöhte Budget bei erneuter Nutzung sofort zurück? Ist die Erhöhung dauerhaft oder gedeckelt? Diese Fragen lassen sich nicht pauschal beantworten, sondern hängen vom jeweiligen Tarif und der individuellen Situation ab.
Fazit: Persönliche Beratung ist unverzichtbar
Die Mechanismen hinter der Budgeterhöhung sind auf den ersten Blick verständlich, in ihrer Wirkung aber komplex. Welcher Ansatz für ein Unternehmen – oder für einzelne Mitarbeitergruppen – der sinnvollere ist, hängt von Faktoren ab, die sich nur im persönlichen Gespräch herausarbeiten lassen: Wie alt ist die Belegschaft im Schnitt? Wie hoch ist der tatsächliche Gesundheitsversorgungsbedarf? Soll die BKV primär als Benefit zur Mitarbeiterbindung eingesetzt werden oder steht die Versorgungsqualität im Vordergrund?
Eine anbieterübergreifende Beratung durch einen erfahrenen Spezialisten für betriebliche Krankenversicherung hilft dabei, die Tarifunterschiede transparent zu machen und die Entscheidung auf eine solide Grundlage zu stellen. Denn ein Budgettarif, der auf dem Papier attraktiv wirkt, muss nicht zwangsläufig der passende für die eigene Belegschaft sein.
Häufig gestellte Fragen
Was ist eine Budgeterhöhung?
Eine Budgeterhöhung bezeichnet die automatische Steigerung des zur Verfügung stehenden Jahresbudgets in bestimmten BKV-Tarifen, abhängig von der Nutzung.
Wie funktioniert der Leistungsfreiheitsbonus?
Der Leistungsfreiheitsbonus belohnt Versicherte, die im Kalenderjahr keine Leistungen in Anspruch nehmen, mit einer Erhöhung ihres Budgets im Folgejahr.
Welche Tarife bieten eine Budgeterhöhung an?
Aktuell bieten Tarife wie Allianz MeineGesundheit, Continentale ConCEPT Choose und HanseMerkur eine automatische Budgeterhöhung an.
Wie wird die Budgeterhöhung berechnet?
Die Berechnung der Budgeterhöhung variiert je nach Tarif und kann auf Nichtnutzung oder vollständiger Ausschöpfung basieren.
Warum ist persönliche Beratung wichtig?
Persönliche Beratung hilft, die individuellen Bedürfnisse und die passende Tarifwahl zu ermitteln, um die Vorteile der Budgeterhöhung optimal zu nutzen.
Zu diesem Beitrag: Erstellt am 15.08.2026. Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz erstellt und kann Fehler enthalten. Seit der Erstellung können sich Angaben geändert haben, etwa zu Preisen, Förderprogrammen, Fristen und rechtlichen Regelungen. Maßgeblich sind die aktuellen Angaben der jeweils zuständigen Stelle.
Änderung oder Fehler melden