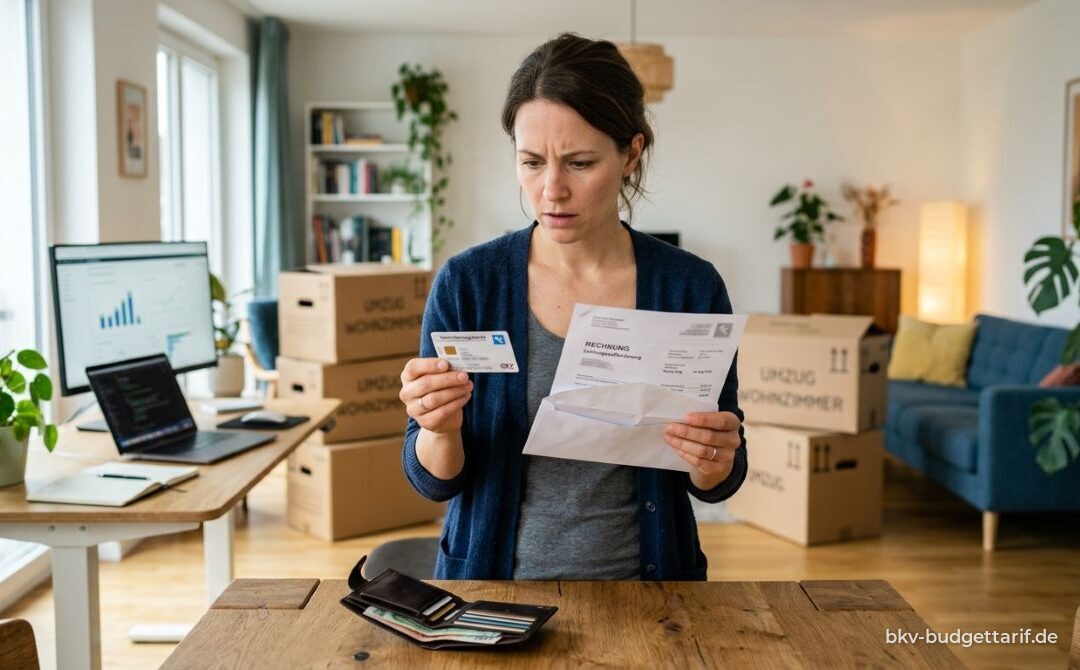
Als Sabine Meyer im März die Kündigung für ihren neuen Job unterschrieb, dachte sie an vieles: den höheren Verdienst, das kürzere Pendeln, die neuen Kollegen. Woran sie nicht dachte, war die kleine Karte in ihrem Portemonnaie, mit der sie seit zwei Jahren zum Zahnarzt ging, ohne Zuzahlung, mit Anspruch auf hochwertige Füllungen und eine jährliche professionelle Zahnreinigung. Erst als sie drei Wochen nach ihrem letzten Arbeitstag eine Rechnung vom Optiker bekam und diese nicht mehr automatisch übernommen wurde, wurde ihr klar: Ihre betriebliche Krankenversicherung war mit dem Jobwechsel einfach verschwunden. Niemand hatte sie darauf hingewiesen, dass dieser Baustein ihrer Absicherung an das Arbeitsverhältnis gekoppelt war und nicht, wie die gesetzliche Krankenkasse, einfach weiterläuft.
Was Sabine erlebt hat, ist kein Einzelfall, sondern die Regel. Die betriebliche Krankenversicherung, kurz bKV, ist eine freiwillige Zusatzleistung, die Arbeitgeber ihren Beschäftigten anbieten, meist in Form von Gruppenverträgen mit privaten Versicherern. Sie deckt Leistungen ab, die die gesetzliche Krankenversicherung nicht oder nur teilweise übernimmt: Zahnersatz, Sehhilfen, Heilpraktikerleistungen, Chefarztbehandlung im Krankenhaus oder Vorsorgeuntersuchungen, die über den gesetzlichen Standard hinausgehen. Der entscheidende Punkt dabei ist der rechtliche Charakter dieses Vertrags. Er wird nicht zwischen der versicherten Person und dem Versicherer geschlossen, sondern zwischen dem Arbeitgeber und der Versicherungsgesellschaft. Die Mitarbeiterin oder der Mitarbeiter ist lediglich begünstigte Person innerhalb dieses Gruppenvertrags. Endet das Arbeitsverhältnis, endet in aller Regel auch die Mitgliedschaft in diesem Kollektiv, und zwar automatisch, ohne dass eine gesonderte Kündigung notwendig wäre.
Genau das führt regelmäßig zu Missverständnissen. Viele Beschäftigte gehen davon aus, sie müssten die bKV wie einen privaten Vertrag selbst kündigen, wenn sie den Job wechseln. Tatsächlich ist es umgekehrt: Die Versicherung endet meist automatisch mit dem letzten Tag der Betriebszugehörigkeit, oft sogar rückwirkend zum Monatsende oder zum Datum des Vertragsendes, je nachdem, wie der Rahmenvertrag zwischen Arbeitgeber und Versicherer gestaltet ist. Wer also aktiv „kündigen“ möchte, findet in der Regel gar keinen eigenen Ansprechpartner dafür, weil der Vertrag nicht auf seinen Namen läuft. Wichtig ist stattdessen, sich frühzeitig zu informieren, zu welchem genauen Datum die Absicherung endet und ob laufende Behandlungen, etwa eine begonnene Zahnersatzmaßnahme, noch abgeschlossen werden können, bevor der Schutz wegfällt. Hier lohnt sich ein Blick in die Versicherungsbedingungen oder ein kurzes Gespräch mit der Personalabteilung, denn manche Tarife sehen eine Nachhaftung von wenigen Wochen für bereits begonnene Behandlungen vor.
Für Sabine bedeutete das konkret: Die Zahnreinigung, die sie noch für April geplant hatte, fiel nun doch auf ihre eigene Kappe, weil ihr Vertragsende exakt auf den 31. März fiel, ihren letzten offiziellen Arbeitstag. Hätte sie das gewusst, hätte sie den Termin einfach vorgezogen. Das ist einer der praktischen Ratschläge, die sich aus solchen Erfahrungen ableiten lassen: Wer weiß, dass ein Jobwechsel bevorsteht, sollte anstehende Behandlungen, die über die bKV abgerechnet werden, möglichst noch während der laufenden Betriebszugehörigkeit erledigen. Ein Blick in den Versicherungsschein oder die Mitarbeiterinformationen zeigt oft klar, welche Leistungen noch offenstehen und welche Fristen für die Einreichung von Rechnungen gelten, denn manche Versicherer akzeptieren Rechnungen auch dann noch, wenn die Behandlung vor Vertragsende stattfand, die Rechnung selbst aber erst danach eintrifft.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: Budgeterhöhung.
Ein weiterer Aspekt, der beim Jobwechsel oft übersehen wird, betrifft die Möglichkeit der privaten Fortführung. Einige Versicherer bieten ehemaligen Mitgliedern eines Gruppenvertrags ein sogenanntes Fortführungsrecht an, bei dem die Absicherung in einen individuellen Einzelvertrag umgewandelt werden kann. Das ist besonders für Menschen interessant, die im Rahmen der bKV bereits Vorerkrankungen ohne Gesundheitsprüfung mitversichert hatten und befürchten, bei einem neuen Vertrag schlechtere Konditionen oder Risikozuschläge zu erhalten. Ob eine solche Option besteht, ist allerdings nicht gesetzlich vorgeschrieben, sondern hängt vom jeweiligen Anbieter und den vertraglichen Vereinbarungen des Arbeitgebers ab. Wer diesen Weg in Erwägung zieht, sollte sich zeitnah nach dem Ausscheiden aus dem Unternehmen an den Versicherer wenden, da für die Fortführung meist enge Fristen gelten, häufig zwei bis drei Monate nach Vertragsende.
Auf der anderen Seite der Medaille steht die Frage, was beim neuen Arbeitgeber passiert. Viele Unternehmen bieten mittlerweile ebenfalls eine betriebliche Krankenversicherung an, sei es als Ergänzung zum Gehalt oder als Instrument im Wettbewerb um Fachkräfte. Wer in ein neues Unternehmen wechselt, sollte daher aktiv nachfragen, ob und in welcher Form eine bKV Teil des Angebots ist, und die Konditionen mit dem bisherigen Schutz vergleichen. Nicht jeder Tarif ist gleich ausgestaltet, manche konzentrieren sich stark auf Zahnleistungen, andere legen den Schwerpunkt auf ambulante Vorsorge oder Krankenhauszusatzleistungen. Wartezeiten sind dabei ein Punkt, der besondere Aufmerksamkeit verdient: Viele bKV-Tarife sehen für bestimmte Leistungen, etwa Zahnersatz, eine Wartezeit von mehreren Monaten vor, bevor die volle Erstattung greift. Wer nahtlos vom alten in den neuen Vertrag wechselt, sollte klären, ob die beim vorherigen Arbeitgeber bereits absolvierte Wartezeit angerechnet wird oder ob die Uhr komplett neu zu laufen beginnt.
Am Ende zeigt Sabines Geschichte vor allem eines: Die betriebliche Krankenversicherung ist ein wertvoller, aber eben auch ein an das Arbeitsverhältnis gebundener Baustein der Absicherung, dessen Funktionsweise sich grundlegend von privaten oder gesetzlichen Versicherungen unterscheidet. Wer einen Jobwechsel plant, tut gut daran, sich nicht erst im Nachhinein mit den Details zu beschäftigen, sondern schon vorab zu klären, wann genau der Schutz endet, welche Behandlungen noch abgerechnet werden können und ob eine private Fortführung sinnvoll und möglich ist. Ebenso lohnt sich beim neuen Arbeitgeber ein genauer Blick auf das Angebot, um Lücken in der Absicherung zu vermeiden und die eigenen Ansprüche realistisch einzuschätzen. Eine Kündigung im klassischen Sinne ist dabei meist gar nicht nötig, entscheidend ist vielmehr das rechtzeitige Informieren, damit der Übergang zwischen zwei Jobs nicht zur teuren Überraschung wird, wie sie Sabine Meyer mit ihrer Optikerrechnung erlebt hat.
Hinweis: Dieser Beitrag enthält allgemeine Informationen zu rechtlichen Fragen und ersetzt keine Rechtsberatung im Einzelfall. Eine Rechtsberatung im Einzelfall dürfen nur die dazu befugten Personen leisten, insbesondere Rechtsanwältinnen und Rechtsanwälte. Angaben ohne Gewähr; maßgeblich ist die jeweils geltende Rechtslage.
Häufig gestellte Fragen
Was passiert mit meiner betrieblichen Krankenversicherung beim Jobwechsel?
Die betriebliche Krankenversicherung endet in der Regel automatisch durch die Abmeldung des Arbeitgebers beim Versicherer.
Kann ich meine bKV nach dem Jobwechsel fortführen?
Einige Versicherer bieten ein Fortführungsrecht an, bei dem die bKV in einen individuellen Vertrag umgewandelt werden kann. Dies sollte zeitnah nach dem Ausscheiden geschehen.
Wie erfahre ich, wann meine bKV endet?
Es ist wichtig, sich frühzeitig bei der Personalabteilung oder in den Versicherungsbedingungen zu informieren, um das genaue Enddatum der Absicherung zu erfahren.
Was sollte ich vor einem Jobwechsel bezüglich meiner bKV beachten?
Planen Sie anstehende Behandlungen rechtzeitig und informieren Sie sich über die Vertragsbedingungen, um mögliche Lücken in der Absicherung zu vermeiden.
Zu diesem Beitrag: Erstellt am 11.09.2026. Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz erstellt und kann Fehler enthalten. Seit der Erstellung können sich Angaben geändert haben, etwa zu Preisen, Förderprogrammen, Fristen und rechtlichen Regelungen. Maßgeblich sind die aktuellen Angaben der jeweils zuständigen Stelle.